 8k1KlqtcMbjm
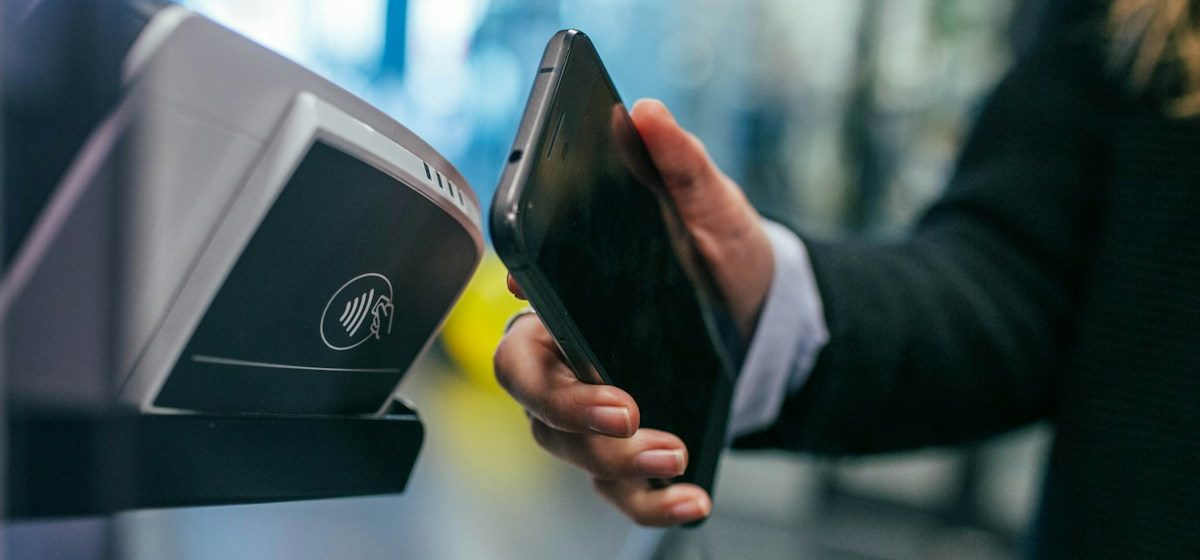
Perkembangan ekonomi digital membawa kemudahan bagi konsumen dan pelaku usaha. Pembayaran berlangsung cepat, transaksi dapat dilakukan lintas wilayah, dan usaha kecil bisa menerima pesanan tanpa harus memiliki infrastruktur perbankan yang rumit. Namun, kemudahan yang sama dapat disalahgunakan oleh jaringan kejahatan, termasuk operator perjudian online ilegal yang berusaha menyamarkan aliran uang melalui rekening perantara dan kanal pembayaran yang sah.
Pada 18 November 2026, Kementerian Komunikasi dan Digital menyampaikan bahwa perputaran dana judi online pada semester pertama 2026 turun 12,9 persen dibandingkan periode yang sama tahun sebelumnya. Pemerintah menilai penurunan itu sebagai perkembangan positif, tetapi menegaskan bahwa pemutusan akses situs harus disertai penegakan hukum terhadap pelaku dan jaringan keuangannya. Keterangan resmi Komdigi juga menyoroti penyalahgunaan berbagai kanal pembayaran, termasuk QRIS dan rekening pelaku UMKM.
Mengapa aliran dana lebih sulit ditangani?
Operator ilegal tidak selalu menggunakan satu rekening atas nama sendiri. Dalam sejumlah pola kejahatan keuangan, rekening milik orang lain dapat dipakai untuk menerima, memindahkan, atau memecah transaksi. Pemilik rekening mungkin direkrut dengan imbalan, ditipu, atau tidak memahami risiko ketika menyerahkan akses rekening. Pola semacam ini membuat penelusuran membutuhkan analisis transaksi, identifikasi pemilik manfaat, dan koordinasi antarinstansi.
Penutupan sebuah situs juga belum tentu menghentikan aktivitas di belakangnya. Pengelola dapat mengganti domain, memakai saluran komunikasi baru, atau memindahkan infrastruktur ke negara lain. Karena itu, strategi yang hanya menghitung jumlah tautan yang diblokir berisiko tidak menyentuh sumber pendanaan dan orang yang mengendalikan operasi.
Dampak bagi pelaku usaha kecil
Ketika rekening UMKM disalahgunakan, dampaknya dapat meluas kepada pedagang yang menjalankan bisnis secara sah. Pembatasan rekening dapat mengganggu penerimaan pembayaran, pembayaran pemasok, hingga arus kas harian. Ini bukan alasan untuk mengurangi pengawasan, melainkan alasan agar proses pemeriksaan dilakukan berbasis bukti, proporsional, dan menyediakan jalur klarifikasi bagi pihak yang terdampak.
Pelaku usaha sebaiknya tidak meminjamkan rekening, kartu ATM, akun dompet digital, atau identitas untuk menerima uang pihak lain. Tawaran komisi untuk sekadar meneruskan dana merupakan tanda bahaya. Simpan catatan transaksi usaha, gunakan perangkat dan nomor yang dikuasai sendiri, serta hubungi bank melalui kanal resmi jika ada aktivitas yang tidak dikenal.
Langkah yang dapat dilakukan konsumen dan bisnis
- Jangan pernah menyewakan atau menjual akses rekening dan akun pembayaran.
- Periksa nama penerima sebelum mengonfirmasi transfer atau memindai kode QR.
- Aktifkan notifikasi transaksi dan segera laporkan transaksi yang tidak dikenali.
- Pisahkan rekening operasional usaha dari rekening pribadi bila memungkinkan.
- Simpan bukti komunikasi dan transaksi untuk membantu proses klarifikasi.
Pengawasan yang efektif perlu menjaga kepercayaan
Ekosistem pembayaran digital hanya dapat tumbuh jika masyarakat percaya bahwa transaksi mereka aman dan masalah dapat ditangani secara adil. Bank, regulator, penegak hukum, dan penyedia teknologi perlu berbagi informasi sesuai kewenangan, sekaligus menjaga data pribadi nasabah. Pemeriksaan yang akurat membantu membedakan rekening yang sengaja dipakai jaringan ilegal dari rekening yang menjadi korban penyalahgunaan.
Penurunan nilai transaksi merupakan satu indikator, bukan tanda bahwa persoalan telah selesai. Keberhasilan jangka panjang perlu diukur melalui berkurangnya korban, terputusnya sumber pendanaan jaringan, meningkatnya kemampuan masyarakat mengenali perekrutan rekening, dan tersedianya mekanisme pemulihan bagi pelaku usaha yang dirugikan.
Kesimpulan
Perjudian online ilegal bukan hanya persoalan konten internet. Ia juga menyentuh keuangan digital, keamanan identitas, dan kelangsungan usaha kecil. Pengawasan aliran dana harus berjalan seiring edukasi, penegakan hukum, serta perlindungan konsumen. Bagi masyarakat, aturan paling sederhana tetap penting: jangan serahkan rekening atau identitas kepada orang lain, dan selalu periksa transaksi sebelum menyetujuinya.
Rujukan: Kementerian Komunikasi dan Digital, siaran pers 18 November 2026 tentang penurunan perputaran dana judi online dan penguatan koordinasi dengan Polri.
Implikasi bagi usaha yang menerima pembayaran digital
Pelaku usaha dapat membangun kebiasaan sederhana untuk mengurangi risiko. Cocokkan laporan transaksi dengan pesanan, simpan bukti pengiriman atau layanan, dan pastikan akun merchant hanya diakses oleh orang yang memang bertugas. Bila ada pelanggan yang meminta pengembalian dana ke rekening berbeda, jangan langsung menyetujui permintaan tersebut. Ikuti prosedur penyedia pembayaran dan dokumentasikan komunikasi. Kebiasaan administrasi ini bukan hanya membantu ketika ada pemeriksaan, tetapi juga memudahkan pemilik usaha memahami arus kas dan mendeteksi kesalahan lebih cepat.
Bank dan penyedia pembayaran juga perlu menjelaskan cara nasabah menyampaikan keberatan. Informasi mengenai dokumen yang dibutuhkan, estimasi proses, serta kanal pengaduan resmi membantu pelaku usaha yang tidak terlibat agar dapat memberi klarifikasi tanpa bergantung pada perantara.