 8k1KlqtcMbjm
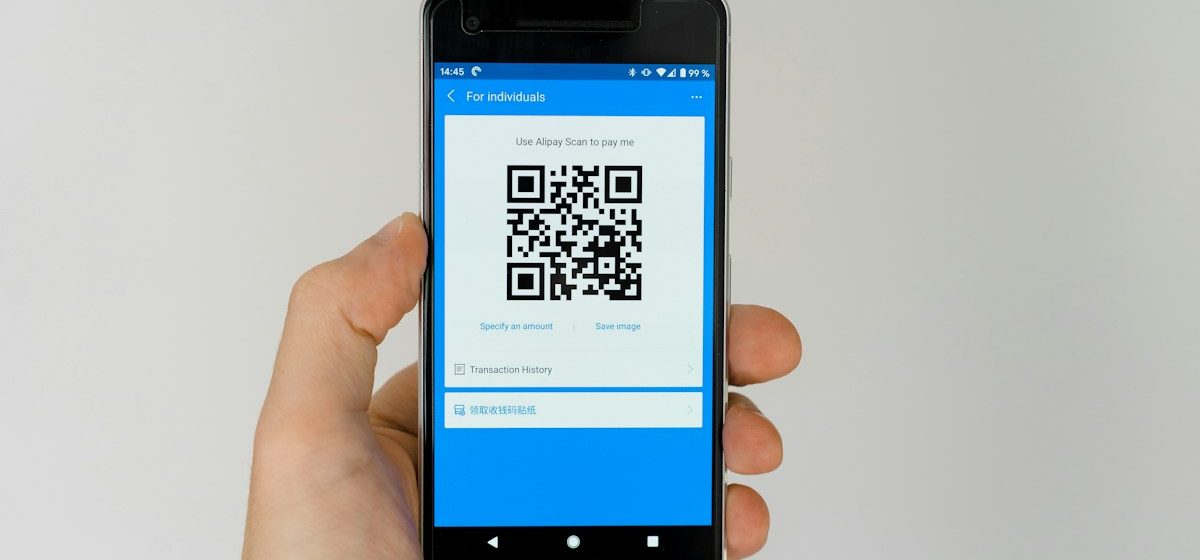
Pembayaran digital telah menjadi bagian dari kegiatan sehari-hari. Konsumen dapat membayar belanja, makanan, dan layanan dengan memindai kode QR, sementara pedagang kecil memperoleh cara praktis menerima transaksi. Namun, infrastruktur pembayaran yang sah dapat disalahgunakan oleh pihak yang ingin menyamarkan asal dan tujuan dana, termasuk jaringan perjudian online ilegal.
Kementerian Komunikasi dan Digital pada 18 November 2026 menyebut bahwa jaringan perjudian online memanfaatkan berbagai kanal pembayaran, termasuk QRIS dan rekening milik pelaku UMKM. Pemerintah juga menekankan perlunya koordinasi antara lembaga digital dan penegak hukum agar penanganan tidak merugikan pelaku usaha yang rekeningnya disalahgunakan.
Bagaimana penyalahgunaan dapat terjadi?
Salah satu risiko muncul ketika seseorang diminta menggunakan rekening atau akun pembayaran miliknya untuk menerima dana dari pihak lain. Dana kemudian dipindahkan ke rekening berikutnya, ditarik tunai, atau digunakan untuk transaksi lain. Pemilik rekening bisa ditawari komisi dengan alasan pekerjaan sederhana, padahal aktivitas tersebut dapat membuat rekeningnya terhubung dengan aliran dana yang tidak jelas.
Dalam kasus lain, kode QR yang dipasang atau dikirimkan kepada konsumen dapat diganti sehingga pembayaran masuk ke pihak yang berbeda dari pedagang sebenarnya. Karena itu, pengguna perlu memastikan nama penerima yang muncul pada aplikasi sesuai dengan tujuan transaksi. Jangan menyelesaikan pembayaran jika nama penerima tidak cocok atau ada perubahan instruksi mendadak.
Mengapa UMKM perlu waspada?
Pedagang kecil biasanya mengandalkan arus kas harian untuk membeli bahan, membayar karyawan, dan memenuhi pesanan. Jika rekening dibatasi karena terindikasi menerima transaksi mencurigakan, operasional dapat terganggu. Pemilik usaha perlu memiliki catatan penjualan, bukti pesanan, dan rekonsiliasi pembayaran agar dapat menjelaskan asal transaksi jika diminta oleh bank.
Jangan pernah menyewakan akun merchant, meminjamkan rekening, atau menerima pembayaran yang tidak berhubungan dengan barang dan jasa yang dijual. Tawaran untuk menerima dana lalu meneruskannya kepada orang lain bukan model usaha yang aman. Jika pelanggan meminta pengembalian dana, lakukan melalui prosedur resmi dan ke rekening asal bila memungkinkan.
Langkah aman bagi konsumen
- Periksa nama merchant yang tampil sebelum menekan tombol bayar.
- Hindari memindai kode QR dari sumber yang tidak jelas atau tampak ditempel ulang.
- Simpan bukti pembayaran sampai barang atau jasa diterima.
- Jangan memberikan PIN, OTP, atau akses aplikasi pembayaran kepada siapa pun.
- Laporkan transaksi yang tidak dikenal melalui bank atau penyedia pembayaran.
Langkah aman bagi pemilik usaha
Gunakan akun merchant yang terdaftar atas nama usaha atau pemilik yang sah. Pisahkan transaksi bisnis dan pribadi jika memungkinkan, periksa laporan pembayaran setiap hari, serta batasi akses kasir berdasarkan kebutuhan pekerjaan. Jika ada transaksi yang tidak sesuai, segera hubungi penyedia layanan dan simpan bukti komunikasi.
Apabila bank meminta klarifikasi, berikan dokumen yang relevan melalui kanal resmi. Jangan membayar perantara yang menjanjikan dapat membuka rekening atau menghapus catatan pemeriksaan. Hindari mengirimkan dokumen identitas ke nomor pribadi yang tidak dapat diverifikasi.
Perlindungan harus seimbang
Pengawasan transaksi membantu mendeteksi aktivitas yang berisiko, tetapi sistem juga perlu mengurangi kesalahan identifikasi. Mekanisme keberatan yang jelas, komunikasi kepada nasabah, dan pemeriksaan berbasis bukti dapat membantu menjaga kepercayaan terhadap pembayaran digital. Kerja sama regulator, bank, penyedia pembayaran, dan penegak hukum menjadi penting agar jaringan ilegal ditindak tanpa mengabaikan hak pengguna yang sah.
Kesimpulan
QRIS dan pembayaran digital tetap menjadi alat yang bermanfaat selama digunakan sesuai tujuan. Risiko muncul ketika rekening atau kode pembayaran dipinjamkan, diganti tanpa verifikasi, atau digunakan untuk memindahkan dana pihak lain. Periksa penerima, simpan bukti, dan jangan pernah menjadi perantara transaksi yang tidak jelas.
Rujukan: Kementerian Komunikasi dan Digital, 18 November 2026.
Jika pembayaran QR tidak sesuai
Apabila nama penerima pada layar berbeda dari nama toko atau badan usaha, batalkan transaksi dan tanyakan langsung kepada kasir. Jangan mengikuti instruksi untuk memindai kode baru yang dikirim melalui pesan pribadi tanpa konfirmasi. Setelah pembayaran, periksa status transaksi pada aplikasi dan simpan bukti. Jika uang terdebit tetapi merchant tidak menerimanya, hubungi penyedia pembayaran melalui kanal resmi dengan menyertakan waktu dan nomor referensi transaksi.
Pedagang sebaiknya menempatkan kode QR di area yang mudah diawasi dan memeriksa secara berkala apakah stiker atau display berubah. Gunakan perangkat merchant resmi untuk mencocokkan pembayaran masuk. Langkah kecil ini membantu mengurangi risiko penggantian kode dan kesalahan pencatatan.